- 1 personne sur 6 en Suisse dépasse le seuil recommandé d'un tiers du revenu pour le logement.
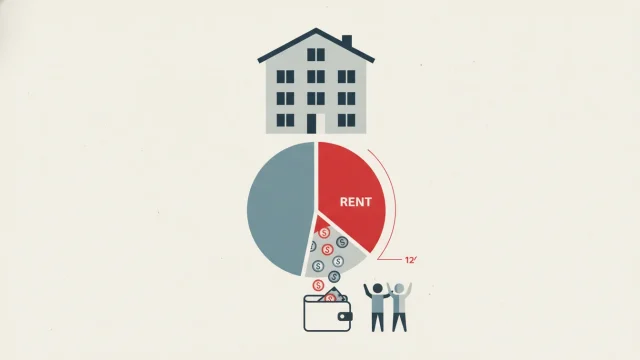
- Chez les locataires, cette proportion atteint 22 %, bien au-delà de la limite budgétaire.
- 36 % des ménages gagnant jusqu'à 4 000 CHF brut consacrent plus d'un tiers au logement.
- Risque de réductions sur santé et prévoyance pour les ménages en surcharge.
Une personne sur six en Suisse consacre plus du tiers de ses revenus au logement, dépassant le seuil généralement recommandé. Chez les locataires, cette proportion atteint 22 %, selon une enquête Comparis publiée en août. Un signal d’alerte pour les finances des ménages.
Les chiffres de la crise du logement
L’enquête représentative menée auprès de 1 038 personnes révèle une fracture nette selon les revenus. Parmi les ménages disposant d’un revenu brut jusqu’à 4 000 CHF, 36 % dépassent le tiers de leurs ressources consacré au logement. Cette proportion chute à 6 % pour ceux gagnant plus de 8 000 CHF brut.
Même les propriétaires sont touchés : 7 % d’entre eux dépassent également ce seuil, un résultat que Comparis juge notable. Les banques, en effet, doivent vérifier la capacité financière des emprunteurs avant d’accorder une hypothèque, généralement sur la base d’un taux théorique de 5 %, bien supérieur aux taux actuels du marché.
Pourquoi cette limite de un tiers ?
Selon Harry Büsser, expert immobilier chez Comparis, le seuil d’un tiers du revenu brut constitue une règle budgétaire couramment admise. Les personnes qui la dépassent durablement risquent de devoir réduire d’autres postes de dépenses essentiels, notamment ceux consacrés à la santé ou à la prévoyance.
Ce que ça change pour vous
- Locataires à revenus modestes (jusqu’à 4 000 CHF brut) : Plus d’un tiers de vos ressources partent au loyer. Cela signifie que vous devez réduire les dépenses de santé (franchises, primes maladie), d’épargne retraite ou d’alimentation. Vérifiez auprès de votre canton si vous êtes éligible aux allocations de logement ou aux subventions cantonales.
- Propriétaires avec hypothèque : Si votre charge mensuelle (capital, intérêts, impôts fonciers, entretien) dépasse un tiers de vos revenus, vous êtes en surcharge. Consultez votre banque sur les options de refinancement, notamment si les taux baissent. Attention : les banques calculent sur 5 % de taux, pas sur les taux actuels.
- Accédants à la propriété : Avant de signer une hypothèque, vérifiez que votre charge menselle (capital, intérêts, impôts fonciers, entretien) ne dépasse pas un tiers de vos revenus bruts. Comparis rappelle que les fonds propres importants immobilisés dans le bien réduisent votre flexibilité financière.
Ce qu’il faut surveiller
L’enquête souligne que les coûts mensuels du logement en propriété paraissent souvent inférieurs à ceux de la location, mais cette comparaison néglige les fonds propres immobilisés. Consultez les taux de référence et les règles d’achat avant de vous engager. Si vous êtes locataire, contactez l’office cantonal du logement ou l’Asloca pour connaître vos droits en cas d’augmentation abusive de loyer.
Questions fréquentes
Que faire si je dépasse le tiers de mon revenu pour le logement ?
Contactez d'abord votre canton pour les allocations de logement. Ensuite, réduisez les autres postes de dépenses (santé, prévoyance) ou cherchez un logement moins cher. Si vous êtes propriétaire, explorez un refinancement auprès de votre banque.
Pourquoi les banques calculent-elles sur 5 % de taux si les taux actuels sont plus bas ?
Les banques appliquent un taux théorique de 5 % pour tester votre capacité à supporter une hausse future des taux d'intérêt. C'est une mesure de prudence, même si les taux actuels du marché sont nettement inférieurs.
Est-ce que louer coûte vraiment moins cher que posséder ?
Pas nécessairement. La location affiche un coût mensuel clair, mais la propriété immobilise des fonds propres importants. Comparis rappelle que cette comparaison doit inclure les impôts fonciers, l'entretien et les intérêts hypothécaires, pas seulement le loyer théorique.
Sources : Blick