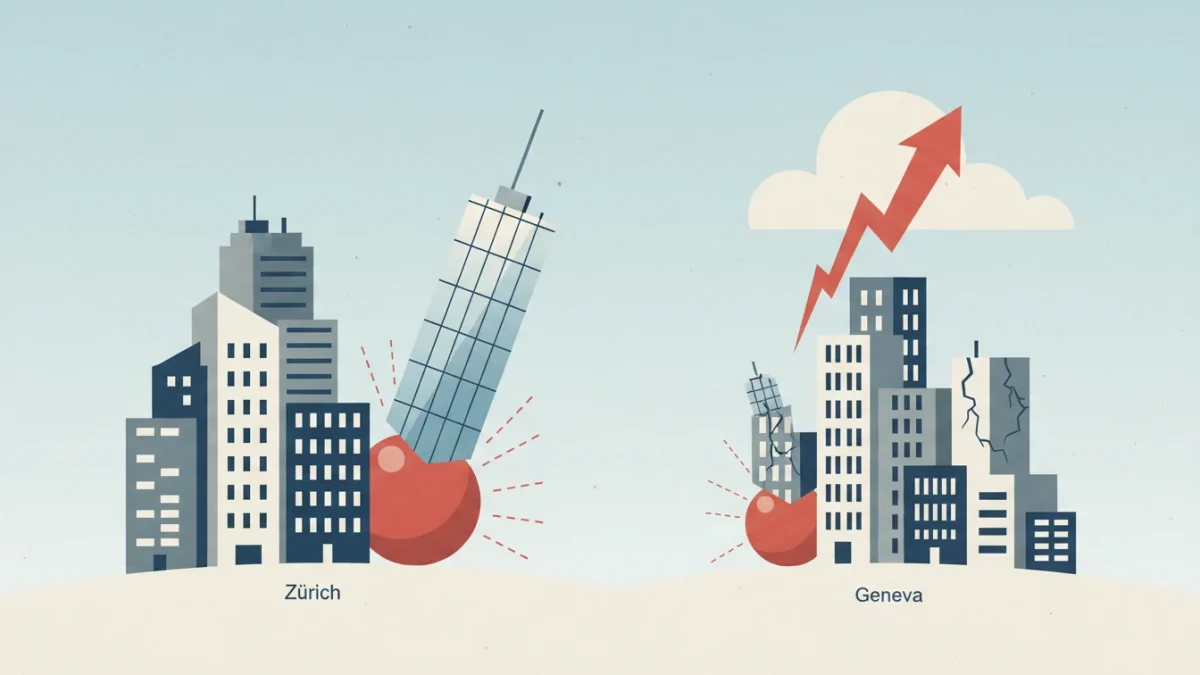
- Zurich affiche l'indice de risque de bulle le plus élevé au monde (1,69), Genève à 1,12 (risque accru).
- À Zurich, les prix ont augmenté de 140 % en 20 ans contre 40 % pour les loyers et 30 % pour les revenus.
- Taux d'intérêt bas et endettement des ménages alimentent la tension ; éclatement improbable à court terme.
Selon le nouvel indice UBS Global Real Estate Bubble Index, Zurich et Genève affichent des risques immobiliers croissants. Zurich détient le record mondial avec un indice de 1,69 (risque élevé), tandis que Genève atteint 1,12 (risque accru). Ce décalage entre prix, loyers et revenus menace l’accessibilité au logement pour les ménages romands et alémans.
Les chiffres qui inquiètent
À Zurich, les prix réels des logements ont bondi de 140 % sur 20 ans, alors que les loyers n’augmentaient que de 40 % et les revenus de 30 %. Cet écart sans précédent place la métropole alémanique devant Tokyo (1,54) en termes de risque d’éclatement de bulle. Genève, avec un indice de 1,12, se situe au même niveau que Séoul ou Dubaï.
UBS identifie les faibles coûts de financement comme principal moteur de cette aggravation. Ces taux bas soutiennent la demande d’accession à la propriété, mais ont aussi provoqué une hausse significative de l’endettement des ménages suisses.
Pourquoi maintenant ?
La tension immobilière s’est accentuée ces dernières années sous l’effet combiné de taux d’intérêt bas, d’une croissance soutenue de l’emploi et de l’immigration. À Genève, les analystes d’UBS notent l’intérêt particulier des acheteurs du Moyen-Orient, qui soutiennent la demande. Cependant, l’étude pointe un risque nouveau : les réductions de dépenses opérées par les organisations internationales à Genève pourraient fragiliser les perspectives du marché local.
Ce que ça change pour vous
Propriétaires et accédants. Si vous envisagez d’acheter à Zurich ou Genève, sachez que les prix restent déconnectés des revenus et des loyers. Un éclatement de bulle à court terme est jugé improbable par UBS (notamment à Zurich, où le taux de vacance est proche de zéro), mais le risque existe à moyen terme. Vérifiez votre capacité d’endettement auprès de votre banque : les ménages suisses sont déjà fortement endettés.
Locataires. La pression sur les loyers devrait rester forte tant que les prix montent. À Genève, les réductions budgétaires des organisations internationales pourraient toutefois ralentir la demande locative et, à terme, modérer les augmentations.
Investisseurs immobiliers. Les rendements locatifs se compriment : les loyers augmentent bien moins vite que les prix d’achat. Cette situation rend les placements immobiliers moins attrayants que par le passé.
Ce qu’il faut surveiller
Suivez les décisions de la Banque nationale suisse (BNS) sur les taux directeurs. Une hausse des taux d’intérêt pourrait accélérer une correction des prix. À Genève, les annonces budgétaires des organisations internationales (ONU, OMS, etc.) auront un impact direct sur l’emploi et la demande immobilière. Consultez régulièrement les indices de vacance et les prix médians publiés par les cantons de Genève et Zurich pour anticiper les mouvements du marché. Pour les hypothèques, consultez les taux de référence et les règles d’achat en Suisse romande.
Questions fréquentes
Qu'est-ce que l'indice UBS Global Real Estate Bubble Index ?
C'est un indicateur qui mesure le risque d'éclatement de bulle immobilière en comparant l'évolution des prix des logements, des loyers et des revenus dans 23 grandes villes mondiales. Un indice élevé signale un déséquilibre croissant.
Pourquoi Zurich est-elle plus à risque que Genève ?
À Zurich, les prix ont augmenté de 140 % en 20 ans contre seulement 40 % pour les loyers et 30 % pour les revenus. Cet écart est plus prononcé qu'à Genève. Cependant, Zurich bénéficie d'un taux de vacance proche de zéro, ce qui rend un éclatement improbable à court terme.
Dois-je renoncer à acheter à Zurich ou Genève ?
UBS juge un éclatement improbable à court terme, mais le risque existe à moyen terme. Avant d'acheter, vérifiez votre capacité d'endettement et votre stabilité professionnelle. À Genève, les réductions budgétaires des organisations internationales constituent un risque supplémentaire pour l'emploi.
Sources : 20 minutes