- L'OCDE demande à la Suisse d'obliger UBS à accroître les fonds propres de ses filiales étrangères.
- UBS s'oppose, craignant une perte de compétitivité face aux banques étrangères.
- Une commission sénatoriale propose un compromis : 50 % de fonds propres durs, 50 % d'obligations AT1.
- Le gouvernement craint un coût pour les contribuables suisses.
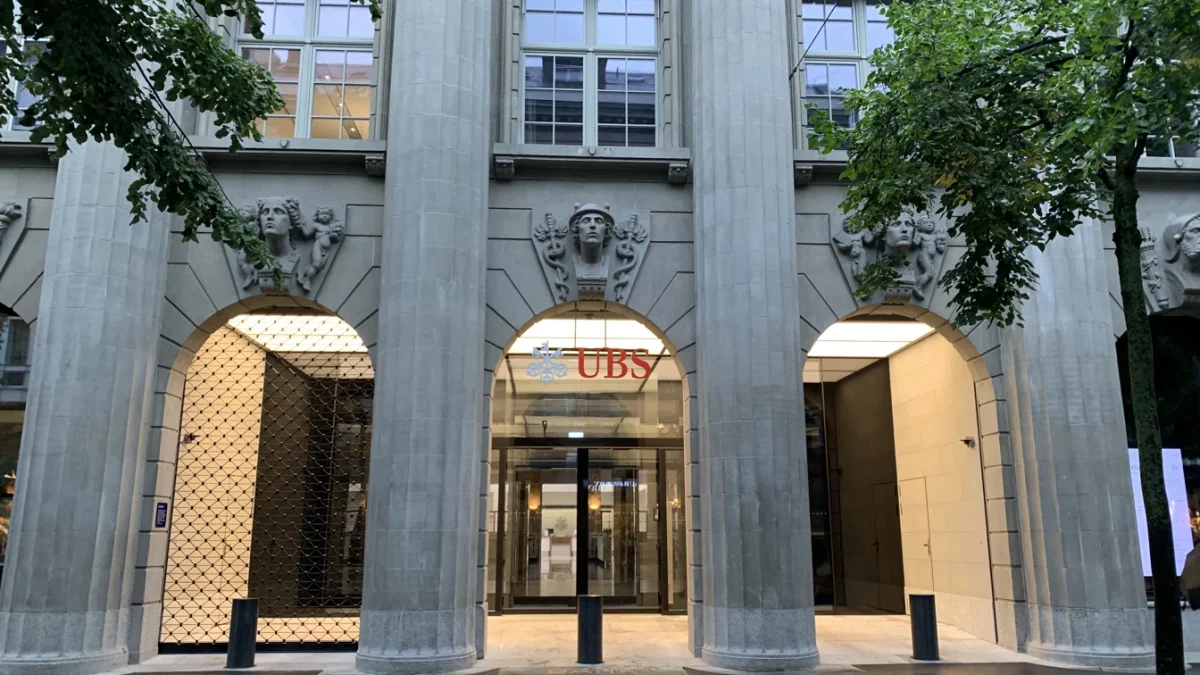
L’OCDE exhorte la Suisse à renforcer sa réglementation bancaire et à imposer à UBS, la plus grande banque du pays, d’accroître les fonds propres de ses filiales étrangères. Cette recommandation, publiée mardi dans un rapport économique, vise à combler les lacunes dans la supervision du système financier suisse, particulièrement important depuis le rachat de Credit Suisse en 2023.
Les recommandations de l’OCDE
Selon le rapport de l’OCDE, le système financier suisse est stable, mais des lacunes persistent dans les mécanismes de supervision et de réglementation bancaires. L’organisation recommande d’imposer une couverture intégrale des participations d’UBS dans ses filiales étrangères au moyen de fonds propres de base de catégorie 1 (CET1). Cette mesure permettrait à la banque mère de céder des filiales étrangères en tout ou partie, tout en réduisant la probabilité de résolution des défaillances bancaires. L’OCDE souligne que « la résilience d’UBS est particulièrement importante pour la Suisse compte tenu de la taille et de l’importance systémique de cette banque ».
Le contexte : la fusion UBS-Credit Suisse et ses suites
En 2023, UBS avait accepté de racheter Credit Suisse, au bord de la faillite, sous la pression des autorités suisses. Cette fusion des deux plus grandes banques du pays avait créé un colosse bancaire et déclenché une réforme gouvernementale pour éviter de futures crises. Le projet de réforme est actuellement en cours de discussions au Parlement. Fin août, une commission sénatoriale avait proposé un compromis : UBS utiliserait 50 % de fonds propres durs et 50 % d’obligations AT1 (instruments financiers complexes convertibles en actions) pour couvrir les risques liés à ses filiales étrangères.
Ce que ça change pour vous
Pour les actionnaires d’UBS : Une augmentation des exigences en fonds propres pourrait réduire les dividendes ou ralentir la croissance de la banque, affectant directement la valeur de vos actions. UBS avertit que cette mesure risque de miner sa compétitivité par rapport à ses concurrentes étrangères.
Pour les clients d’UBS et des autres banques suisses : Un renforcement de la réglementation bancaire réduit le risque systémique et améliore la stabilité du système financier. Cela signifie une meilleure protection de vos dépôts en cas de crise, mais pourrait aussi entraîner des frais bancaires plus élevés si les banques répercutent leurs coûts.
Pour les contribuables suisses : La ministre des Finances Karin Keller-Sutter a affirmé qu’un compromis tel que celui proposé par la commission sénatoriale se ferait « au détriment du contribuable suisse ». Le coût exact de ces mesures n’a pas été précisé, mais il pourrait impacter les finances publiques si une intervention de l’État s’avérait nécessaire.
Pour les salariés du secteur bancaire : Les exigences accrues en fonds propres pourraient influencer les stratégies de rémunération des banques, notamment les bonus des cadres dirigeants, comme l’a soulevé Ethos dans ses alertes sur les rémunérations des dirigeants des banques suisses.
Ce qu’il faut surveiller
Les prochaines étapes parlementaires : Le projet de réforme est en cours de discussions au Parlement. Une décision devrait intervenir dans les mois à venir sur le modèle retenu (couverture intégrale en CET1 ou compromis 50/50).
La position d’UBS : La banque continue de s’opposer aux exigences accrues, invoquant un coût élevé et une menace pour sa compétitivité. Ses arguments pèseront lourdement dans les négociations gouvernementales.
L’impact sur les taux d’intérêt : Les mesures de renforcement du capital bancaire pourraient influencer les politiques de taux des banques suisses.
Questions fréquentes
Qu'est-ce que les fonds propres CET1 et les obligations AT1 ?
Les fonds propres de base de catégorie 1 (CET1) sont les ressources les plus solides d'une banque, destinées à absorber les pertes. Les obligations AT1 sont des instruments financiers complexes convertibles en actions. La commission sénatoriale propose que 50 % des risques des filiales étrangères d'UBS soient couverts par chacun de ces instruments.
Pourquoi UBS s'oppose-t-elle à cette mesure ?
UBS craint que des exigences accrues en fonds propres ne réduisent sa compétitivité par rapport à ses concurrentes étrangères et n'entraînent un coût élevé. La banque estime que cette mesure est trop stricte et pourrait affecter ses résultats financiers et ses dividendes.
Quel est le risque pour les contribuables suisses ?
Selon la ministre des Finances Karin Keller-Sutter, un compromis tel que celui proposé par la commission sénatoriale se ferait « au détriment du contribuable suisse ». Le montant exact du coût n'a pas été communiqué, mais il pourrait impacter les finances publiques si une intervention de l'État s'avérait nécessaire.
Sources : Blick