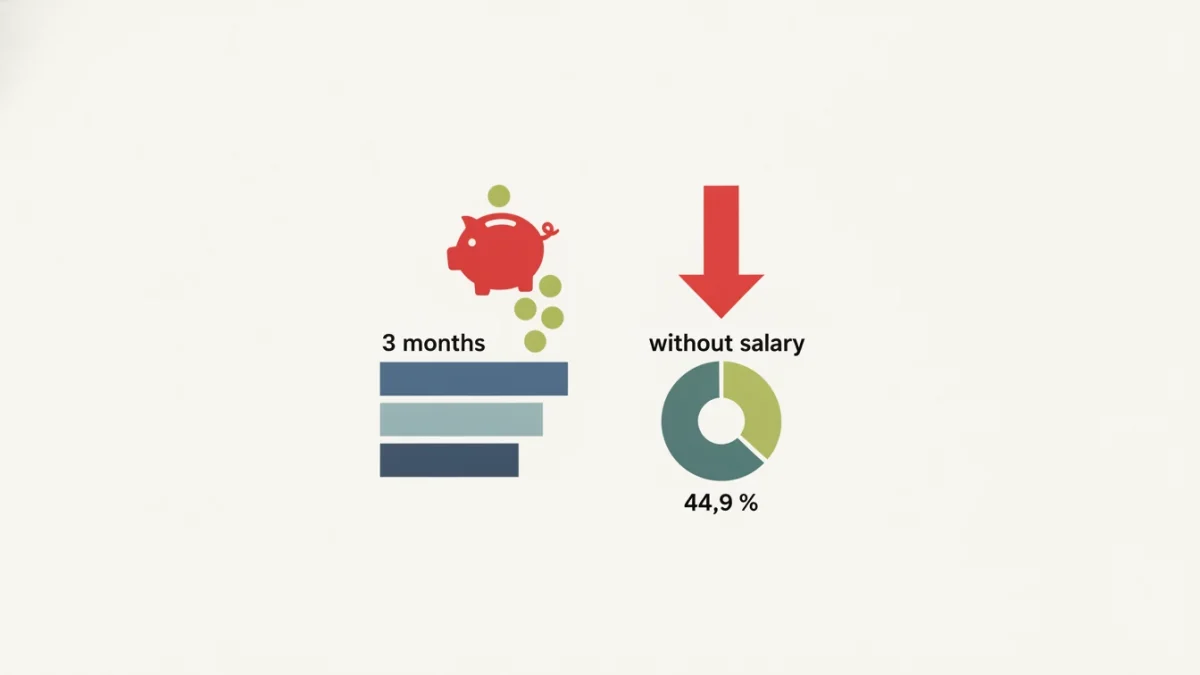
- 44,9 % des Suisses disposent de moins de 3 mois de réserves en cas de perte de revenu.
- 15 % n'ont aucune épargne pour les imprévus ; 23,8 % ont dû emprunter en 12 mois.
- Les 26-35 ans sont les plus vulnérables : 56,5 % n'ont pas assez de réserves.
- Même avec 10 000 CHF/mois, près d'un quart des ménages ne tiendraient que 3 mois sans revenus.
Selon une étude de la Haute École zurichoise des sciences appliquées (ZHAW) menée en juin 2026, 44,9 % des Suisses ne disposent pas de réserves financières suffisantes pour maintenir leur niveau de vie au-delà de trois mois en cas de perte de revenus. Ce constat révèle une vulnérabilité économique majeure dans un contexte où les coûts fixes (loyers, primes d’assurance maladie, énergie) grimpent régulièrement. Pour les salariés de Suisse romande, cette fragilité financière a des implications directes : elle réduit la capacité à faire face à un licenciement, une maladie prolongée ou une interruption d’activité.
Les chiffres de la vulnérabilité
L’enquête, qui a interrogé 963 personnes, révèle des proportions alarmantes. Au-delà des 44,9 % sans réserves suffisantes, 15 % des sondés n’ont aucune épargne pour les imprévus. Sur les douze derniers mois, 23,8 % ont dû emprunter de l’argent pour boucler leurs fins de mois. Parmi ceux dont les réserves sont très limitées, cette proportion explose à 54,2 %.
Les difficultés de trésorerie s’étendent au-delà du quotidien : 68,6 % des personnes aux réserves très limitées ont rencontré des difficultés à payer leurs impôts au cours des cinq dernières années. À l’échelle de l’ensemble des sondés, près de 30 % peinent à régler leur facture fiscale dans les délais.
Contrairement aux idées reçues, un salaire confortable ne garantit pas la sécurité financière. Parmi les ménages percevant au moins 10 000 francs mensuels, près d’un quart ne pourrait tenir que trois mois maximum sans revenus.
Les jeunes adultes en première ligne
La tranche des 26-35 ans est la plus exposée à cette vulnérabilité. Dans ce groupe d’âge, 56,5 % disposent de moins de trois mois de réserves. Cette situation intervient à un moment clé de la vie professionnelle et personnelle : accès à l’emploi stable, premiers crédits hypothécaires, charges familiales croissantes. Pour les jeunes salariés de Genève, Lausanne ou Fribourg, cette fragilité financière peut compromettre l’accès au logement ou l’indépendance économique.
Selina Lehner, autrice de l’étude, souligne un paradoxe : « Épargner régulièrement ne signifie pas encore qu’un ménage est suffisamment préparé à une perte de revenus ». En effet, plus de 82 % des sondés mettent de l’argent de côté au moins occasionnellement, mais ces économies restent insuffisantes face aux aléas.
Ce que ça change pour vous
Pour les salariés en CDI ou CDD : cette étude souligne l’importance de constituer un fonds d’urgence couvrant au minimum 6 mois de dépenses fixes. En Suisse romande, où les loyers et les primes d’assurance maladie sont élevés, cette réserve est cruciale en cas de chômage ou de maladie. L’assurance-chômage suisse couvre partiellement les revenus, mais le délai d’attente et les franchises laissent des trous de trésorerie.
Pour les frontaliers : la situation est encore plus critique. Une perte d’emploi en France voisine entraîne des démarches administratives complexes. Disposer de réserves suffisantes est essentiel pour naviguer ces transitions sans endettement.
Pour les propriétaires : les charges fixes (hypothèque, primes maladie, impôts cantonaux) laissent peu de marge. Une interruption de revenus peut rapidement menacer le remboursement du crédit hypothécaire.
Pour les indépendants et les travailleurs à temps partiel : les revenus irréguliers rendent cette réserve encore plus indispensable. Les caisses de compensation (AVS, 2e pilier) offrent une protection partielle, mais pas immédiate.
Ce qu’il faut surveiller
Les coûts fixes en hausse (loyers, primes d’assurance maladie, électricité, chauffage) constituent la principale source de préoccupation pour 22 % des personnes interrogées. Holger Hohgardt, expert à la ZHAW, relève : « L’augmentation des coûts fixes ne pèse pas seulement une fois sur les ménages, mais mois après mois ».
La crainte d’une prévoyance vieillesse insuffisante arrive en deuxième position des préoccupations. Pour les salariés romands, cela signifie vérifier régulièrement l’état de son 2e pilier (caisse de pension) et envisager des cotisations volontaires si possible.
Face à ces enjeux, les cantons et les communes romands offrent des ressources : bureaux de l’emploi pour les demandeurs d’emploi, services d’aide sociale en cas de difficultés, et des programmes d’aide au logement dans certains cantons. Il est recommandé de se renseigner auprès de votre office cantonal de l’emploi ou de votre commune en cas de difficultés financières.
Questions fréquentes
Combien de mois de réserves dois-je avoir pour être sécurisé ?
Selon l'étude ZHAW, 44,9 % des Suisses n'ont que 3 mois de réserves. Les experts recommandent généralement 6 mois de dépenses fixes pour faire face à une perte de revenus (chômage, maladie). Cela dépend de votre situation : propriétaire, locataire, indépendant, frontalier.
Je gagne bien mais j'ai peu d'épargne. Pourquoi ?
L'étude montre que parmi les ménages gagnant au moins 10 000 CHF/mois, près d'un quart n'ont que 3 mois de réserves. Les coûts fixes (loyer, primes maladie, impôts, énergie) grimpent régulièrement et absorbent les revenus, laissant peu de marge pour l'épargne.
Que faire si je n'ai pas d'épargne et je perds mon emploi ?
L'assurance-chômage suisse couvre partiellement les revenus pendant une période donnée selon votre situation. Contactez l'office cantonal de l'emploi de votre région (Genève, Vaud, Valais, etc.). Si vos revenus chutent, vous pouvez aussi demander une aide sociale auprès de votre commune.
Sources : 24 heures